Domain deckentäfelung.de kaufen?
Wir ziehen mit dem Projekt
deckentäfelung.de um.
Sind Sie am Kauf der Domain
deckentäfelung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deckentäfelung.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **


Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
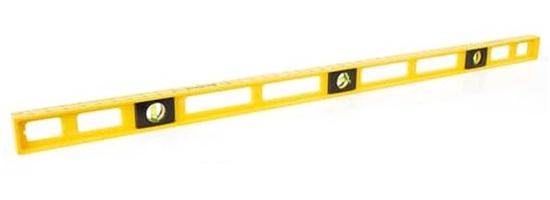
Holz-Nivellierer für Bau und HeimwerkerarbeitenDiese Kunststoff- und Konstruktionsschäume sind so stark wie Aluminium, aber mit dem Gewicht von Kunststoff. Sie bieten eine extrem präzise und langlebige Lösung mit einer glatten Kante. Perfekt für Arbeiten, bei denen Holz nicht beschädigt werden soll oder Kratzer auf der Lackierung von Haushaltsgeräten vermieden werden müssen. Erhältlich in verschiedenen Längen: 24 Zoll (Nr. 10101) und 48 Zoll (Nr. 10102).424,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würth RATSCHEN-Magazinschraubendreher für Holz/BAUDer Schraubendreher mit ausziehbarem, drehbarem Magazin und leistungsstarker Ratschenfunktion ist der perfekte Begleiter für Handwerker in der Holz- und Baubranche. Ausgestattet mit einem ergonomischen 2K-Griff, der ermüdungsfreies Arbeiten ermöglicht, sorgt der Schraubendreher dank seiner 28-Zahn-Ratsche für präzise und kraftvolle Drehbewegungen mit einem maximalen Drehmoment von 20 Nm. Das integrierte Magazin bietet Platz für bis zu 12 Bits und ermöglicht einen schnellen Zugriff auf die benötigten Bits dank des Würth Farbleitsystems. Die robuste, glanzverchromte Rundklinge gewährleistet eine lange Haltbarkeit, während der magnetische Bithalter für einen festen Sitz der Bits sorgt. Enthaltene Bits im Lieferumfang: Schlitz Bit (C 6,3, 1/4 Zoll) 0,6 x 4,5 mm Länge: 25 mm Kreuzschlitz Bit PZ (Pozidriv) (C 6,3, 1/4 Zoll) PZ1, Länge: 25 mm PZ2, Länge: 25 mm Torx Bit TX (C 6,3, 1/4 Zoll) TX10, Länge: 25 mm TX15, Länge: 25 mm TX20, Länge: 25 mm TX25, Länge: 25 mm TX30, Länge: 25 mm AW® Bit (C 6,3, 1/4 Zoll) mit patentiertem AW-Abtrieb AW10, Länge: 25 mm AW20, Länge: 25 mm AW30, Länge: 25 mm Alle Bits sind kurz und in gängigen Größen für Holz- und Bauanwendungen geeignet. Technische Informationen: Werkstoff Griff: 2-Komponenten-Kunststoff (Rot/Schwarz) Abtrieb: 1/4 Zoll Anzahl Bits: 12 Stück Griffbreite: 37,5 mm Klingenlänge: 80 mm Grifflänge: 147 mm Maximales Drehmoment: 20 Nm Ratschenfunktion: 28 Zähne Rundklinge: Glanzverchromt Magazin: Ausziehbar und drehbar, Platz für bis zu 12 Bits Bithalter: Magnetisch, nach DIN 3126-D 6,3 (6,3 mm Sechskantprofil)34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
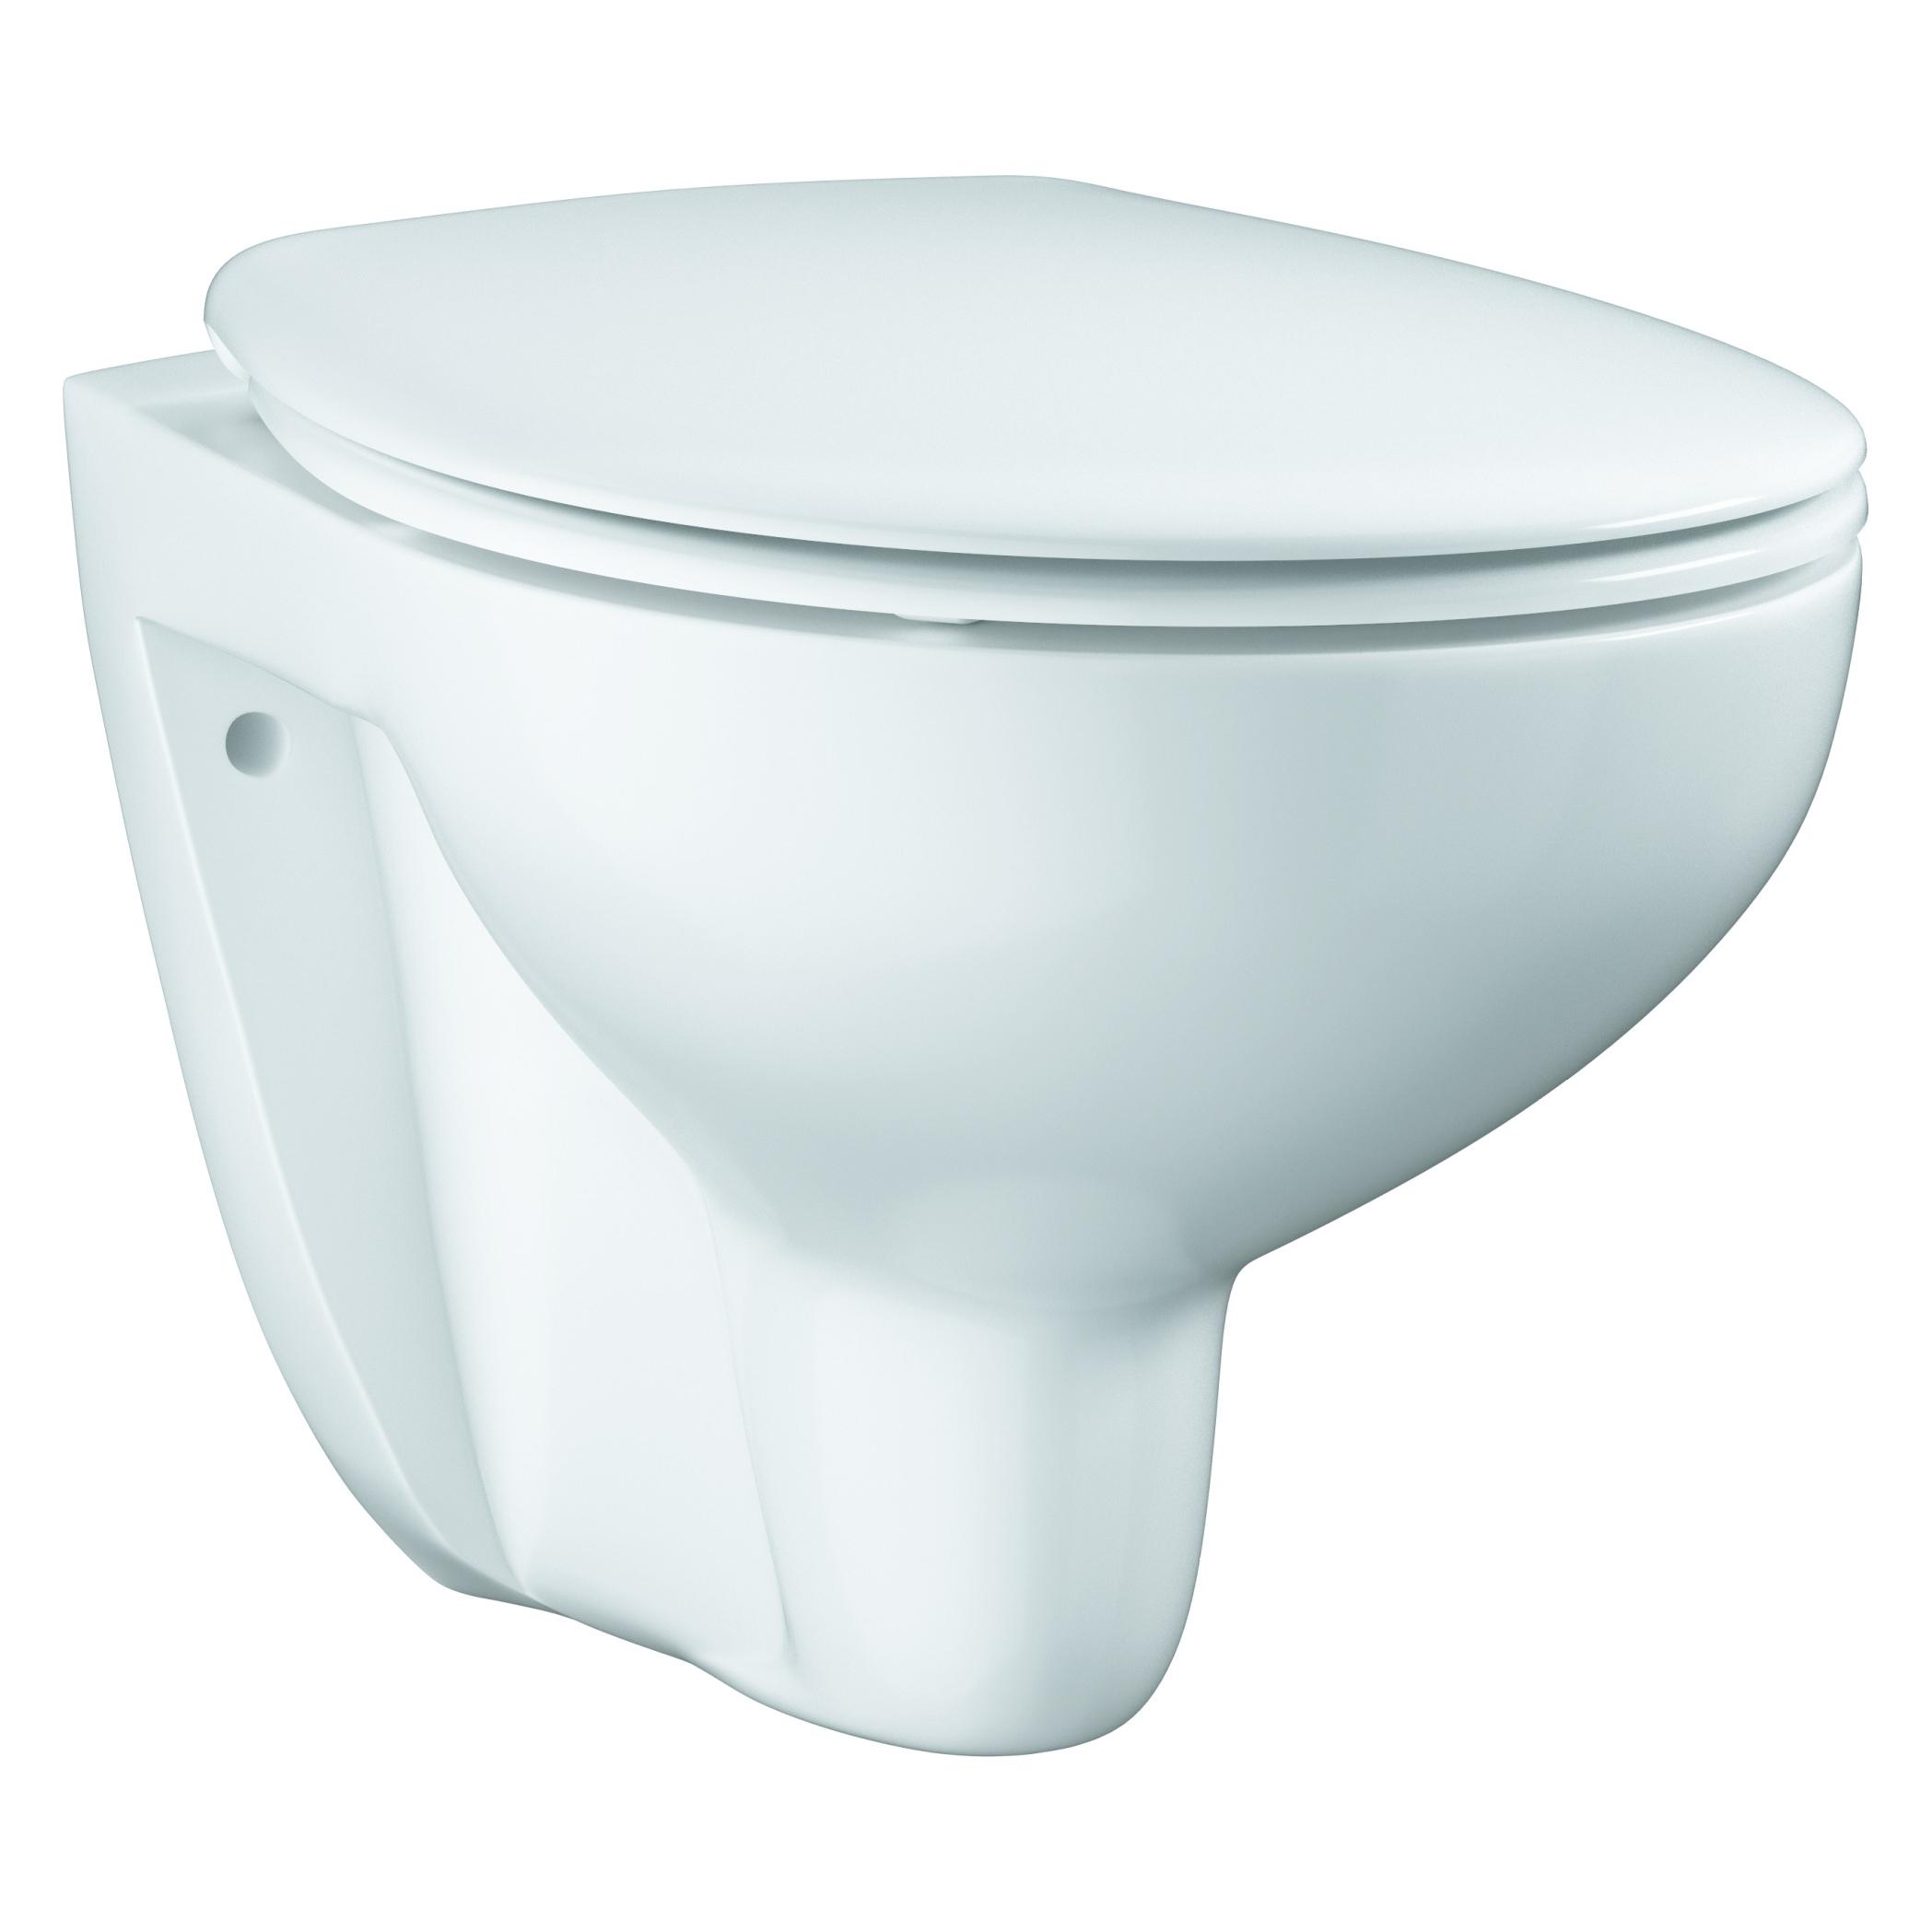
Wand-WC GROHE Bau Ceramic alpinweiß Ablaufgarnitur hinten 39491000Für den Anschluss an einen Unterputzspülkasten vorgesehen, Spülvolumen 6/3 Liter. Zu den idealen Ergänzungen für dieses Produkt gehören der GROHE Bau Ceramic Sitz mit Schnellverschluss (G39492000) oder der GROHE Bau Ceramic Sitz mit Schnellverschluss und SoftClose-Funktion (G39493000).60,94 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter

-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Grohe Bau Keramik Wand-WC, randloses DesignEigenschaften:Wand-Tiefspül-WCfür Unterputz-SpülkastenAbgang waagerechtspülrandlosVollspülung 6 l (Klasse 1 - gemäß EN997)3 l für kleine Spülungaus Sanitärkeramikpassend zu WC-Sitzen 112 947 SH00 und 112 946 SH00 (Soft Close)89,99 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Grohe Bau Keramik Wand-WC mit Sitz und Deckel, SoftClose Funktion, randloses DesignEigenschaften:Wand-Tiefspül-WC 112 948 SH00für Unterputz-SpülkastenAbgang waagerechtspülrandlosVollspülung 6 l (Klasse 1 - gemäß EN997)3 l für kleine Spülungaus SanitärkeramikWC-Sitz 112 946 SH00Soft CloseQuick release Funktion - werkzeuglos abnehmbaraus Duroplastinkl. Befestigungsset159,99 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Holz-Nivellierer für Bau und HeimwerkerarbeitenDiese Kunststoff- und Konstruktionsschäume sind so stark wie Aluminium, aber mit dem Gewicht von Kunststoff. Sie bieten eine extrem präzise und langlebige Lösung mit einer glatten Kante. Perfekt für Arbeiten, bei denen Holz nicht beschädigt werden soll oder Kratzer auf der Lackierung von Haushaltsgeräten vermieden werden müssen. Erhältlich in verschiedenen Längen: 24 Zoll (Nr. 10101) und 48 Zoll (Nr. 10102).424,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Würth RATSCHEN-Magazinschraubendreher für Holz/BAUDer Schraubendreher mit ausziehbarem, drehbarem Magazin und leistungsstarker Ratschenfunktion ist der perfekte Begleiter für Handwerker in der Holz- und Baubranche. Ausgestattet mit einem ergonomischen 2K-Griff, der ermüdungsfreies Arbeiten ermöglicht, sorgt der Schraubendreher dank seiner 28-Zahn-Ratsche für präzise und kraftvolle Drehbewegungen mit einem maximalen Drehmoment von 20 Nm. Das integrierte Magazin bietet Platz für bis zu 12 Bits und ermöglicht einen schnellen Zugriff auf die benötigten Bits dank des Würth Farbleitsystems. Die robuste, glanzverchromte Rundklinge gewährleistet eine lange Haltbarkeit, während der magnetische Bithalter für einen festen Sitz der Bits sorgt. Enthaltene Bits im Lieferumfang: Schlitz Bit (C 6,3, 1/4 Zoll) 0,6 x 4,5 mm Länge: 25 mm Kreuzschlitz Bit PZ (Pozidriv) (C 6,3, 1/4 Zoll) PZ1, Länge: 25 mm PZ2, Länge: 25 mm Torx Bit TX (C 6,3, 1/4 Zoll) TX10, Länge: 25 mm TX15, Länge: 25 mm TX20, Länge: 25 mm TX25, Länge: 25 mm TX30, Länge: 25 mm AW® Bit (C 6,3, 1/4 Zoll) mit patentiertem AW-Abtrieb AW10, Länge: 25 mm AW20, Länge: 25 mm AW30, Länge: 25 mm Alle Bits sind kurz und in gängigen Größen für Holz- und Bauanwendungen geeignet. Technische Informationen: Werkstoff Griff: 2-Komponenten-Kunststoff (Rot/Schwarz) Abtrieb: 1/4 Zoll Anzahl Bits: 12 Stück Griffbreite: 37,5 mm Klingenlänge: 80 mm Grifflänge: 147 mm Maximales Drehmoment: 20 Nm Ratschenfunktion: 28 Zähne Rundklinge: Glanzverchromt Magazin: Ausziehbar und drehbar, Platz für bis zu 12 Bits Bithalter: Magnetisch, nach DIN 3126-D 6,3 (6,3 mm Sechskantprofil)34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wand-WC GROHE Bau Ceramic alpinweiß Ablaufgarnitur hinten 39491000Für den Anschluss an einen Unterputzspülkasten vorgesehen, Spülvolumen 6/3 Liter. Zu den idealen Ergänzungen für dieses Produkt gehören der GROHE Bau Ceramic Sitz mit Schnellverschluss (G39492000) oder der GROHE Bau Ceramic Sitz mit Schnellverschluss und SoftClose-Funktion (G39493000).60,94 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
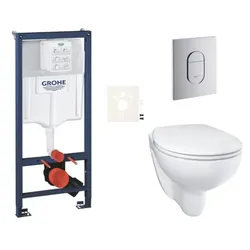
GROHE Bau Ceramic Wand-WC-Set für Trockenbau/Vorwandmontage SIKOGRSBAUAWand-WC Set – das Set enthält: Modul für Leichtbauwände / Vorwandmontage, GROHE-WC-Spülkasten, Arena Cosmopolitan-Betätigungsplatte und WC-Sitz. Der WC-Sitz ist aus Duroplast gefertigt. Die Betätigungsplatte ist aus Kunststoff und in der Farbe Chrom erhältlich.398,05 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.